Varlık Fonu, TOKİ ve deprem harcamaları mercek altında: IMF’den Türkiye’ye mali şeffaflık uyarısı!
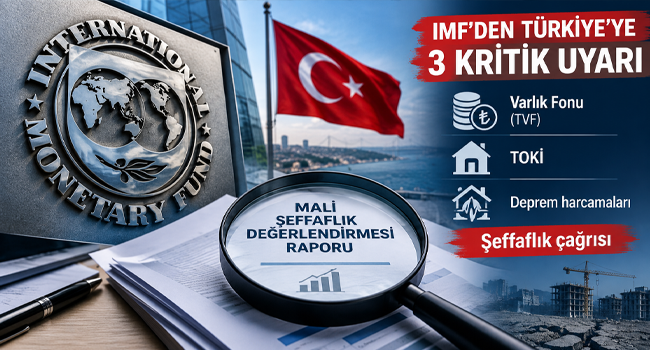
Uluslararası Para Fonu, Türkiye’nin mali yönetim sistemini ele alan Mali Şeffaflık Değerlendirmesi raporunu yayımladı. Raporda, Türkiye’nin bütçe yönetimi ve mali raporlama alanlarında yıllar içinde kaydettiği ilerleme teslim edilirken kamu varlıklarının izlenmesi, bütçe dışı kaynakların denetimi ve mali risklerin kamuoyuna açıklanması konularında önemli eksikliklerin sürdüğü belirtildi.
IMF’nin değerlendirmesine göre, mevcut raporlama sistemi kamu maliyesinin genel görünümünü ortaya koymakta belirli bir işlev üstlense de bazı büyük kamu kuruluşlarının mali yapısı ve uzun vadeli yükümlülükleri hakkında daha kapsamlı bilgiye ihtiyaç duyuluyor. Fon, bu eksikliklerin giderilmesi için mali raporlamanın genişletilmesini ve denetim mekanizmalarının güçlendirilmesini önerdi.
Varlık Fonu ve TOKİ için şeffaflık çağrısı
Raporda öne çıkan konuların başında Türkiye Varlık Fonu’nun mali büyüklüğünün kamu raporlarına yansıtılması geldi. IMF, fonun bünyesindeki kamu varlıklarının değerinin gayrisafi yurt içi hasılanın (GSYH) yaklaşık yüzde 29’una karşılık geldiğini, ancak bu büyüklüğün bütüncül biçimde mali raporlarda yer almadığını kaydetti.
Karar'da yer alan habere göre değerlendirmede, TVF’nin mali bilgilerinin kamuoyuna sunulma biçimi de ele alındı. Fonun faaliyet raporları ile sınırlı mali tablolarının mevcut durum hakkında yeterli bir görünüm sağlamadığı, denetim raporlarının ise yurt içinde kamuoyuyla paylaşılmadığı belirtildi. IMF, fonun hükümetle mali ilişkilerinin daha açık biçimde ortaya konulması gerektiğine işaret etti.
Bir diğer önemli başlık, Toplu Konut İdaresi Başkanlığı (TOKİ) oldu. Kurumun varlıklarının GSYH’nin yaklaşık yüzde 2,6’sına denk geldiği belirtilen raporda, TOKİ’nin mali tablolarının kamuya açık olmaması eleştirildi. Kurumun Sayıştay denetiminde şartlı görüş aldığı bilgisine de yer verildi.
Raporda ayrıca TOKİ’nin bağlı ortaklıklarının deprem sonrası yeniden imar faaliyetlerinde önemli bir rol üstlendiği, kuruma ücretsiz arazi devredildiği ve 2023 yılından itibaren önemli miktarda bütçe transferi yapıldığı ifade edildi.
IMF, bu ölçekteki kamu kuruluşlarının gelir, gider, varlık ve yükümlülüklerinin daha kapsamlı raporlanmasının, kamu maliyesinin gerçek durumunun anlaşılması açısından önem taşıdığını vurguladı.
Deprem harcamalarında bütçe ile gerçekleşme arasındaki fark
IMF raporunda, 2023 yılında meydana gelen depremlerin ardından yürütülen yeniden inşa çalışmalarına ilişkin harcamaların bütçeye yansıtılma biçimi de incelendi. Değerlendirmede, bütçelerde öngörülen tutarlarla fiilen gerçekleştirilen harcamalar arasında önemli zamanlama farklılıkları bulunduğu belirtildi.
Hükümetin raporlarında deprem harcamalarının GSYH’ye oranı 2023 yılı için yüzde 3,6, 2024 için yüzde 1,7 ve 2025 için yüzde 0,8 olarak gösterildi. Ancak IMF, 2023 yılına ilişkin yüzde 3,6’lık tutarın yalnızca yüzde 0,8’lik bölümünün fiilen harcandığına dikkat çekti.
Rapora göre, harcamaların gerçekleşme tarihleri yerine ödenekler üzerinden değerlendirilmesi, kamu harcamalarının yıllara göre dağılımını olduğundan farklı gösterebiliyor. Bu durum, bütçe açıklarının dönemler itibarıyla doğru değerlendirilmesini de güçleştirebiliyor.
IMF, deprem sonrası yeniden inşa giderlerinin fiilen yapıldıkları yıllarda kayda geçirilmesini önerdi. Böylece kamu harcamalarının gerçek zamanlamasının daha sağlıklı izlenebileceği ve bütçe üzerindeki etkinin daha doğru hesaplanabileceği belirtildi.
KKM’nin maliyeti ve kamu maliyesindeki riskler
Raporda, Kur Korumalı Mevduat (KKM) uygulamasının kamu maliyesi üzerindeki etkileri de ele alındı. IMF’nin değerlendirmesine göre, uygulama kapsamında hükümetin üstlendiği kur riski GSYH’nin yüzde 8’ine kadar ulaştı.
Kur hareketlerinin etkisiyle KKM’nin devlete maliyetinin GSYH’nin yüzde 4,2’sine karşılık geldiği belirtilen raporda, maliyetin bir bölümünün bütçeden karşılandığı, diğer bölümünün ise Merkez Bankası bilançosuna yansıdığı ifade edildi.
IMF, söz konusu gelişmelerin Merkez Bankası’nın mali yapısı üzerindeki etkilerine de dikkat çekti. Raporda, banka özkaynaklarının GSYH’nin yüzde 2,9’u düzeyinde negatif seviyeye gerilediği kaydedildi.
Fon, mali risklerin yönetimi konusunda son on yılda kaydedilen ilerlemenin sınırlı kaldığını belirtti. Makroekonomik risk analizlerinin kapsamının genişletilmesi, farklı risk unsurlarının tek bir çerçevede değerlendirilmesi ve yaşlanan nüfusun uzun vadeli kamu maliyesi üzerindeki etkilerinin daha ayrıntılı incelenmesi gerektiği vurgulandı.
Bununla birlikte raporda, kamu-özel sektör işbirliği projeleri ve borç garantilerine ilişkin raporlamanın görece güçlü olduğu, finans sektörüne ilişkin risklerin açıklandığı ve deprem kaynaklı çevresel risklerin yönetimi konusunda da stratejik çalışmalar bulunduğu ifade edildi.
IMF, tespit edilen sorunlara rağmen Türkiye’nin mali şeffaflık alanında geçmiş yıllara kıyasla ilerleme sağladığını da belirtti.
Raporda, 2021 yılında program bütçe sistemine geçilmesi, tahakkuk esaslı kamu muhasebesi standartlarının uygulanması ve devlet mali istatistiklerinin geliştirilmesi olumlu adımlar arasında sıralandı.
Kamu işletmelerine ilişkin raporlamanın iyileştirilmesi, bütçe bilgilerinin daha bütünleşik bir yapıda sunulması ve vatandaş bütçesi uygulamasının sürdürülmesi de kaydedilen ilerlemeler arasında gösterildi. Ayrıca 2022 yılında, başlangıç ödeneklerini aşan harcamalar için ek bütçe uygulamasının devreye alınması hatırlatıldı.
Değerlendirmeye göre Türkiye, IMF Mali Şeffaflık Kodu ilkelerinin yaklaşık üçte ikisinde iyi veya ileri uygulama düzeyine ulaştı. Bu oran, 2015 yılındaki değerlendirmede yaklaşık yarı düzeyindeydi.
Buna karşılık, kamu emeklilik sistemine ilişkin yükümlülüklerin raporlama kapsamı dışında kalması, mali tabloların bütünlüğü açısından geliştirilmesi gereken alanlardan biri olarak öne çıktı.
IMF’ten dört maddelik reform önerisi
IMF, Türkiye’de kamu maliyesinin daha kapsamlı, anlaşılır ve denetlenebilir hale getirilmesi amacıyla dört temel öneri sundu.
1. Kamu mali istatistiklerinin kapsamı genişletilmeli
Genel yönetim hesaplarının TOKİ ve Türkiye Varlık Fonu gibi önemli kamu kuruluşlarını da kapsayacak biçimde genişletilmesi önerildi. Böylece kamu sektörünün gelirlerini, giderlerini, varlıklarını ve yükümlülüklerini birlikte gösteren konsolide mali tablolar hazırlanabilecek. Deprem harcamalarının da fiilen gerçekleştirildikleri yıllara göre raporlanması istendi.
2. Merkezi yönetim için bütüncül mali tablo hazırlanmalı
Bakanlıkların yanı sıra döner sermayelerin ve bütçe dışı fonların mali durumunu da kapsayan tek bir yıllık mali tablo oluşturulması tavsiye edildi. IMF, söz konusu tablonun Sayıştay denetimine tabi tutulmasının kamu kaynaklarının kullanımına ilişkin hesap verebilirliği artıracağını belirtti.
3. Mali hedefler yasal güvenceye kavuşturulmalı
Hükümetin mali hedeflerinin bütçe belgelerinde açık ve ölçülebilir biçimde ilan edilmesi, gerçekleşmelerin düzenli olarak kamuoyuna açıklanması önerildi. IMF, bu yükümlülüklerin 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu’nda açıkça düzenlenmesi gerektiğini kaydetti.
4. Tüm mali riskleri kapsayan yıllık rapor hazırlanmalı
Makroekonomik gelişmelerden kamu işletmelerine, yerel yönetimlerden finans sektörüne kadar kamu maliyesini etkileyebilecek risklerin tek bir yıllık raporda toplanması istendi. Borç garantileri, kamu-özel sektör işbirliği projeleri, doğal afetler ve demografik değişimden kaynaklanan uzun vadeli yükümlülüklerin de bu değerlendirmeye dahil edilmesi önerildi.
IMF’nin raporu, Türkiye’nin mali şeffaflık alanında kaydettiği ilerlemelerin yanında kamu varlıklarının raporlanması, bütçe harcamalarının gerçek zamanlamasının gösterilmesi ve mali risklerin bütüncül biçimde değerlendirilmesi konularında reform ihtiyacının sürdüğüne işaret etti.
Bu haberler de ilginizi çekebilir


En Çok Okunanlar

HARUN TOKAK

PROF. DR. ŞERİF ALİ TEKALAN

ABDULLAH AYMAZ

PROF. DR. OSMAN ŞAHİN

CUMA KARAMAN